- 61 98594-3248
- [email protected]
Empresas com produção, armazenagem e movimentação de mercadorias precisam identificar como as informações de cada etapa são refletidas na contabilidade. Uma demanda de auditoria em Rondonópolis pode exigir o entendimento de várias unidades, contratos e registros operacionais.
A Auditium tem sede em Brasília. Em Mato Grosso, diligências presenciais podem ser realizadas com correspondentes e parceiros, conforme o escopo contratado. A proposta define as atividades, as responsabilidades e as condições de execução.
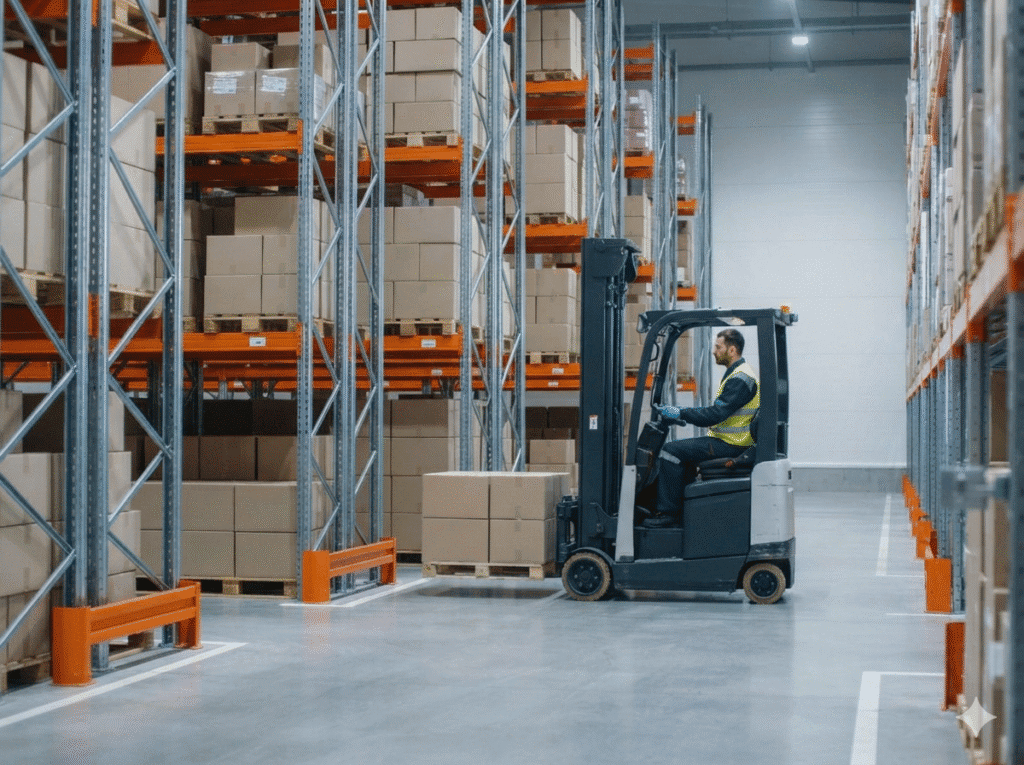
A Prefeitura de Rondonópolis destaca as cadeias agroindustriais e a infraestrutura logística do município. No planejamento contábil, é necessário entender o papel de cada empresa nessa cadeia: proprietária da mercadoria, transportadora, armazenadora, industrializadora ou prestadora de serviços.
A natureza das operações muda os documentos e as evidências relevantes. Estar na mesma região não significa que empresas diferentes precisem dos mesmos procedimentos.
Produtos próprios, mercadorias de terceiros e itens em trânsito precisam ser identificados para compreender registros e responsabilidades. A localização dos bens pode afetar a programação dos procedimentos.
Em transportadoras e empresas de armazenagem, contratos, documentos operacionais, faturamento e recebimentos podem ajudar a compreender os saldos contábeis. Os testes dependem do escopo e dos riscos avaliados.
Para empresas que industrializam produtos, o planejamento pode considerar custos, estoques e registros de produção. Conheça as páginas de auditoria para agroindústrias e auditoria para indústrias.
Informe se a empresa atua por filiais, depósitos, prestadores ou operações compartilhadas. Mudanças de sistema e processos de fechamento também devem ser apresentadas, pois podem afetar a obtenção e a conciliação das informações.
Procedimentos presenciais, documentos digitais e evidências de outras fontes são avaliados conforme o trabalho. A proposta deve esclarecer deslocamentos, responsabilidades e dependências para o cronograma.
Essa avaliação inicial permite definir se a necessidade é uma auditoria de demonstrações contábeis ou outro serviço delimitado.
A auditoria de demonstrações é conduzida considerando as normas de auditoria independente do CFC. O relatório decorre dos procedimentos e das evidências obtidas; seu conteúdo não pode ser antecipado como uma conclusão favorável.
A administração é responsável por registros, demonstrações e controles. Uma consultoria em controles internos pode ter foco em melhorias de processos, mas não produz automaticamente uma opinião de auditoria.
Não se presume exame integral das operações. A extensão dos testes depende dos riscos, da materialidade e da natureza do serviço.
Não. O objeto desta página é contábil. Certificações e avaliações técnicas de outras áreas exigem serviços próprios.
Não. É necessário conhecer as exigências do destinatário do relatório, e a decisão final compete à instância responsável.
A Auditium tem sede em Brasília. Em Rondonópolis, diligências presenciais podem contar com correspondentes e parceiros, conforme o escopo. A proposta define atividades, responsabilidades e condições de execução.
Informe a atividade, as unidades, o período e a finalidade do relatório. A Auditium avaliará o escopo, a viabilidade do atendimento e os documentos necessários.