- 61 98594-3248
- [email protected]
AUDITIUM · AUDITORIA, PERÍCIA E CONSULTORIA
Em uma cooperativa agropecuária, as informações contábeis ajudam a explicar aos cooperados como a entidade administra recursos e registra suas operações. Demonstrações consistentes apoiam o trabalho da administração, do conselho fiscal e das instâncias de governança.
A Auditium avalia a contratação de auditoria para cooperativas agropecuárias conforme as características da entidade, o período e a finalidade do relatório. A proposta deve esclarecer o objeto, as responsabilidades e os entregáveis do trabalho.
A contratação pode estar ligada à apresentação de informações aos cooperados, a exigências de financiadores, a regras aplicáveis ou a uma decisão dos órgãos de governança. Antes de definir os procedimentos, é necessário saber quem utilizará o relatório e para qual finalidade.
A auditoria de demonstrações contábeis fundamenta uma opinião sobre essas demonstrações. Uma análise de operações específicas ou de rotinas de controle pode exigir outro serviço, com critérios e limites próprios.
A identificação e o registro das operações precisam ser compreendidos conforme as atividades e as políticas contábeis da entidade. Saldos com cooperados, adiantamentos e liquidações podem ser relevantes para o exame, conforme o caso.
A apresentação dos resultados, das contas patrimoniais e das divulgações deve ser avaliada segundo as normas aplicáveis e os documentos pertinentes. O planejamento considera a documentação das decisões dos órgãos da cooperativa.
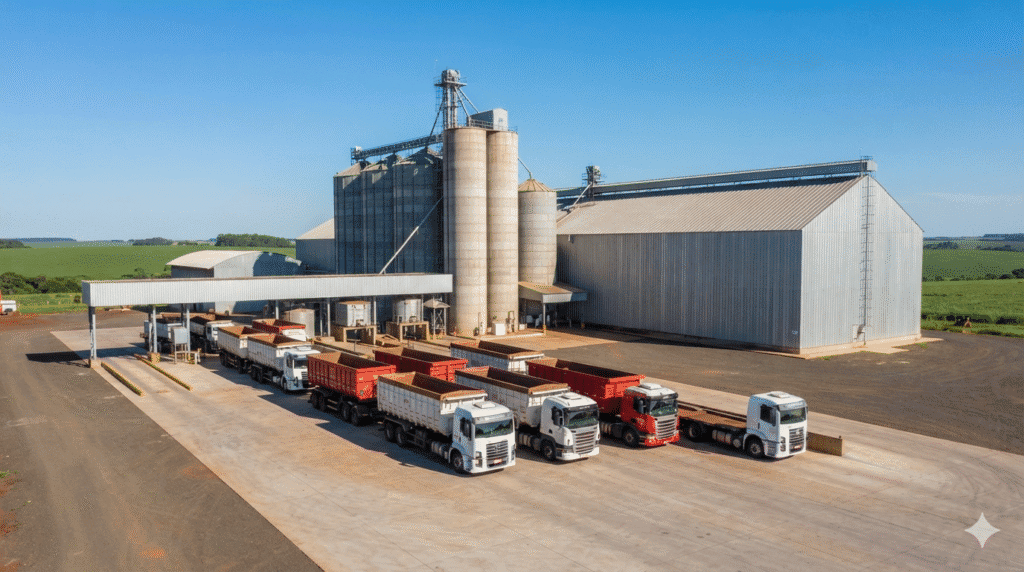
Quando essas atividades existem, é importante entender a propriedade dos produtos, os registros de movimentação e a relação entre informações operacionais e saldos contábeis. O exame não pressupõe que todo produto armazenado pertença à cooperativa.
O conselho fiscal e os demais órgãos da cooperativa têm atribuições próprias. O auditor não assume a gestão nem substitui as responsabilidades previstas no estatuto e nas regras aplicáveis.
Na avaliação inicial, devem ser apresentados os objetivos da contratação, as demonstrações disponíveis e as necessidades de comunicação com as instâncias responsáveis. A independência e os possíveis conflitos são considerados antes da aceitação do trabalho.
atividades, unidades, estrutura de governança e usuários do relatório.
definição das demonstrações, do período, das responsabilidades e dos entregáveis.
avaliação de riscos e solicitação de documentos.
procedimentos e esclarecimentos baseados nas evidências disponíveis.
relatório correspondente ao serviço e comunicações pertinentes.
Datas de assembleias e reuniões devem ser informadas desde o início para avaliar a viabilidade do cronograma.
Solicitações adicionais serão definidas conforme as atividades e o período. Documentos com dados pessoais devem ser disponibilizados por canal adequado, após orientação sobre a necessidade de coleta.
A ITG 2004 — Entidade Cooperativa, publicada pelo CFC, é uma referência contábil específica a considerar em conjunto com as demais normas aplicáveis. Para o exame das demonstrações, também são consideradas as normas de auditoria independente.
Esta página trata de cooperativas agropecuárias. Serviços regulados de auditoria cooperativa de instituições de crédito têm requisitos próprios e não estão incluídos nesta apresentação.
Conheça também a auditoria contábil e a avaliação de controles internos para compreender as diferenças entre os objetivos dos serviços.
Não. A auditoria tem objeto e relatório próprios. A apreciação e a aprovação de contas pertencem às instâncias competentes, observadas as regras aplicáveis.
Não. A segurança obtida em uma auditoria de demonstrações é razoável. O relatório não representa garantia de inexistência de todo erro ou fraude.
A demanda pode ser avaliada como serviço específico. Procedimentos previamente acordados, por exemplo, têm natureza diferente de uma auditoria de demonstrações e precisam de contratação própria.
O auditor não assume a administração. As decisões operacionais e a implementação dos controles permanecem sob responsabilidade da entidade.
Informe o ramo de atividade, as unidades, o período, a finalidade do relatório e eventuais datas de assembleia. A Auditium avaliará a demanda para definir o serviço adequado e suas condições de execução.
Solicite uma avaliação do escopo para sua cooperativa agropecuária.