A auditoria de cooperativas precisa considerar quem utiliza a informação e como a entidade opera com seus cooperados. Em uma cooperativa agropecuária, por exemplo, recebimento de produção, fornecimento de insumos e liquidação de valores podem ocorrer em momentos diferentes. A conciliação desses fluxos ajuda a explicar os números apresentados à administração e à assembleia.
O que deve ser definido antes da contratação
O primeiro passo é esclarecer a finalidade: opinião sobre demonstrações contábeis, verificação de transações específicas ou diagnóstico de processos. São entregas diferentes. O contrato deve identificar período, unidades, documentos, responsabilidades e destinatários do relatório. Um pedido genérico de “conferir tudo” dificulta estimar esforço e não define um resultado verificável.
Na auditoria de demonstrações contábeis, busca-se segurança razoável sobre a ausência de distorções relevantes; isso não equivale à conferência integral de cada operação. Para uma demanda delimitada, conheça também os Procedimentos Previamente Acordados (PPA), cuja entrega não é uma opinião de auditoria.
Por que a contabilidade cooperativa exige atenção específica
A ITG 2004 — Entidade Cooperativa trata de particularidades contábeis desse modelo. A cartilha comentada da OCB auxilia na compreensão de temas como operações com associados e não associados, apresentação dos resultados e quotas-partes. A interpretação deve considerar o caso concreto e as demais normas aplicáveis.
Não se deve presumir que todas as cooperativas tenham as mesmas exigências. Ramo, porte, estatuto, contratos e eventual regulação setorial influenciam a avaliação. Cooperativas de crédito, por exemplo, exigem análise específica; este artigo não substitui esse enquadramento nem afirma habilitações regulatórias da Auditium.
Cinco frentes para organizar o levantamento inicial
1. Cadastro e contas dos cooperados
Uma preparação útil é reunir cadastro atualizado, movimentações individuais e conciliações com a contabilidade. Diferenças entre relatórios comerciais e saldos contábeis devem ter explicação documentada, com identificação de quem analisou e aprovou os ajustes.
2. Recebimento e comercialização da produção
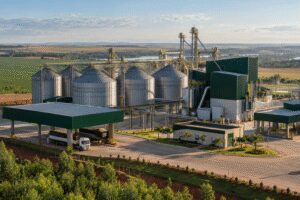
Para cooperativas agropecuárias, vale mapear o caminho entre entrada do produto, classificação, armazenagem, venda e liquidação ao cooperado. O levantamento identifica quais registros existem e como cada etapa se conecta à seguinte, sem antecipar conclusão sobre regularidade.
3. Estoques próprios e de terceiros
O produto que está no armazém nem sempre pertence à entidade. Separar titularidade, localização e responsável pela guarda permite planejar verificações. Contratos de depósito e demonstrativos por lote podem ajudar a esclarecer diferenças entre posse física e registro contábil.
4. Deliberações e destinação dos resultados
Atas, estatuto e memórias de cálculo devem estar acessíveis para a análise das decisões. A preparação documental precisa permitir reconstruir a relação entre o resultado apurado, as propostas apresentadas e as deliberações registradas.
5. Acessos e aprovação de operações
É útil listar quem cadastra fornecedores, altera dados bancários, aprova pagamentos e registra ajustes. A acumulação de funções merece avaliação de risco. Veja como estruturar essa discussão na página de controles internos e gestão de riscos.
Exemplo ilustrativo: divergência na conta de um cooperado
Imagine que o demonstrativo individual apresente saldo diferente do razão contábil. Uma hipótese é um pagamento registrado em datas distintas nos dois sistemas; outra é um desconto sem vinculação ao documento original. O exame deve buscar a origem da diferença. O exemplo é hipotético e não descreve cliente, fraude identificada ou resultado de trabalho da Auditium.
Documentos para preparar
- Estatuto, atas e organograma atualizado.
- Demonstrações, balancetes, razão e conciliações.
- Relatórios por cooperado e contratos relevantes.
- Mapas de estoque, inventários e registros de movimentação.
- Memórias de cálculo e políticas de aprovação.
O envio deve ocorrer por canal acordado, com acesso limitado e organização por período. Dados pessoais desnecessários não devem ser incluídos indiscriminadamente.
Perguntas frequentes
O conselho fiscal substitui o auditor independente?
São funções diferentes. As responsabilidades de cada órgão e profissional devem ser identificadas no estatuto e nas regras aplicáveis, sem transferir automaticamente uma obrigação para o outro.
Qual é o prazo do trabalho?
Depende das unidades, do volume, do período e da disponibilidade dos registros. A proposta deve explicitar essas premissas e a programação de eventuais diligências.
Como conversar com a Auditium
Conheça a atuação em auditoria para cooperativas agropecuárias. Para avaliar sua demanda, informe ramo, objetivo, período e unidades. A Auditium tem sede em Brasília; diligências em Goiás podem ser presenciais e, nos demais estados, podem envolver correspondentes e parceiros conforme o escopo.
Solicite uma avaliação do escopo.
Referências técnicas
- CFC: ITG 2004 e NBC TA 200 (R1).
- Organização das Cooperativas Brasileiras: ITG 2004 comentada.