Existe uma leitura confortável e errada circulando: a de que entidade sem fins lucrativos não paga IBS nem CBS. A imunidade ao IBS e à CBS existe, está na lei, e alcança bem menos organizações do que se imagina.
A lista do art. 9º da Lei Complementar 214/2025 é taxativa. Estar no terceiro setor não coloca ninguém nela automaticamente — e, mesmo para quem está, a imunidade tem dois limites que mudam o caixa da entidade.
Quem está na lista
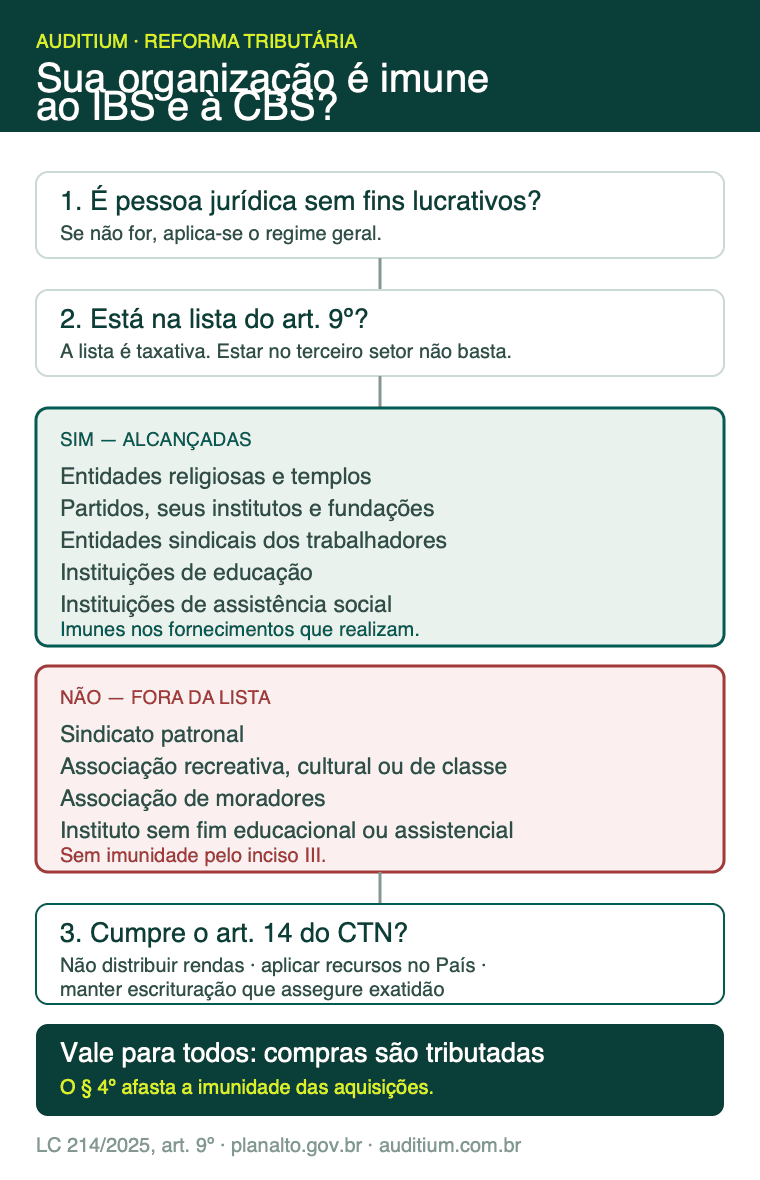
O art. 9º declara imunes os fornecimentos realizados por:
- entes federativos — União, Estados, Distrito Federal e Municípios;
- entidades religiosas e templos de qualquer culto, inclusive suas organizações assistenciais e beneficentes;
- partidos políticos, inclusive seus institutos e fundações;
- entidades sindicais dos trabalhadores;
- instituições de educação e de assistência social, sem fins lucrativos.
Leia a terceira e a quarta linha com atenção, porque é onde mora o erro mais comum. A imunidade sindical é das entidades dos trabalhadores — sindicato patronal não está no dispositivo. E a imunidade das instituições sem fins lucrativos é das de educação e de assistência social, não de qualquer associação.
Primeiro limite: a imunidade depende do art. 14 do CTN
O § 3º do art. 9º condiciona a imunidade do inciso III ao cumprimento cumulativo dos requisitos do art. 14 do Código Tributário Nacional. São três:
- não distribuir qualquer parcela do patrimônio ou das rendas, a qualquer título;
- aplicar integralmente no País os recursos na manutenção dos seus objetivos institucionais;
- manter escrituração das receitas e despesas em livros revestidos de formalidades capazes de assegurar sua exatidão.
O terceiro requisito costuma ser tratado como formalidade e não é. Escrituração frágil deixou de ser apenas um problema contábil: passou a ser risco sobre a imunidade, que é o que sustenta o modelo econômico da entidade.
Segundo limite: a imunidade não alcança as compras
É o ponto de maior impacto financeiro, e o menos comentado. O § 4º do art. 9º é explícito: as imunidades não se aplicam às aquisições de bens materiais e imateriais, inclusive direitos, e serviços.
Na prática, a entidade é imune no que fornece e tributada em tudo que compra — sem poder se creditar, porque quem não é tributado na saída não aproveita crédito na entrada. Energia, aluguel, serviços terceirizados, materiais: tudo entra com a carga cheia.
Para organizações que vivem de doação, convênio e termo de parceria, isso significa que o mesmo orçamento comprará menos. É um efeito que precisa ser projetado agora, não descoberto no fechamento.
Quem ficou de fora
Não constam da lista do art. 9º, entre outras: associações recreativas, culturais e de classe; associações de moradores; institutos sem finalidade de educação ou assistência social; e entidades sindicais patronais ou de categoria econômica.
Ficar de fora do art. 9º não significa necessariamente tributação integral — há hipóteses de não incidência e regimes próprios a examinar, e a entidade pode se enquadrar por outra via. Significa que a imunidade não é automática e que o enquadramento precisa ser analisado caso a caso, com o estatuto e a atividade real na mão.
O calendário: o que já vale e o que vem
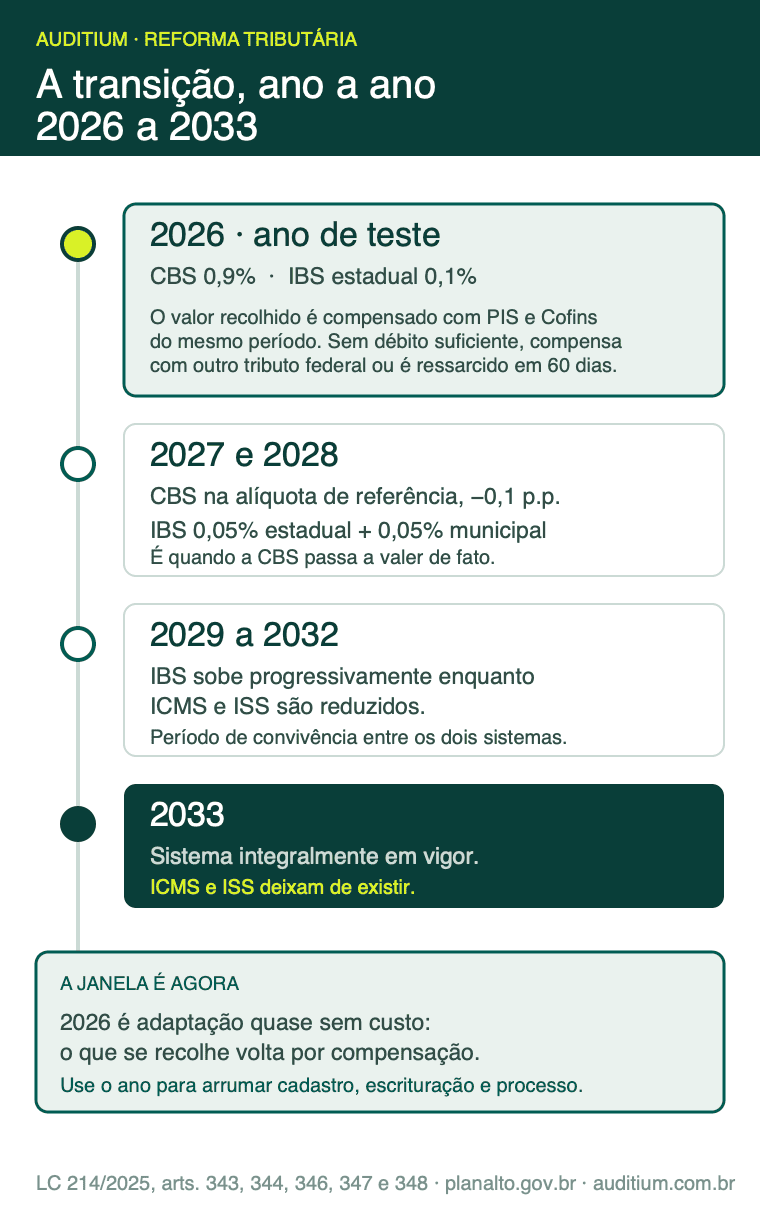
A transição está nos arts. 343 a 348 da LC 214/2025:
- 2026 — ano de teste. CBS a 0,9% (art. 346) e IBS estadual a 0,1% (art. 343). Pelo art. 348, o valor recolhido é compensado com PIS e Cofins devidos no mesmo período; sem débito suficiente, compensa com outro tributo federal ou é ressarcido em até 60 dias.
- 2027 e 2028 — a CBS passa à alíquota de referência reduzida em 0,1 ponto percentual (art. 347) e o IBS fica em 0,05% estadual mais 0,05% municipal (art. 344).
- 2029 a 2032 — elevação progressiva do IBS com redução correspondente de ICMS e ISS.
- 2033 — sistema integralmente em vigor.
A leitura importante de 2026 é esta: o ano é de adaptação sem custo adicional relevante, porque o recolhido retorna por compensação ou ressarcimento. É a janela para arrumar cadastro, escrituração e processo — e ela não se repete.
O que fazer agora
Três providências que independem de qualquer norma ainda por vir:
- Determinar o enquadramento. Ler o estatuto e a atividade real contra a lista do art. 9º, e documentar a conclusão.
- Verificar o art. 14 do CTN. Especialmente a escrituração, que é o requisito mais frequentemente descumprido sem que a entidade perceba.
- Projetar o custo das compras. Estimar o efeito do § 4º sobre as despesas recorrentes e levar o número para o orçamento do próximo exercício.
A Auditium trabalha com auditoria para o terceiro setor em Brasília, incluindo a avaliação da escrituração que sustenta a imunidade. Os desdobramentos por tipo de entidade estão nas páginas de ONGs e OSCs, associações e sindicatos.
Referências: Lei Complementar 214/2025, art. 9º e arts. 343 a 348, e art. 14 do CTN. Verifique a redação vigente antes de decidir: a matéria vem sendo alterada.