A boa notícia primeiro: a reforma tributária em condomínios não tributa a cota condominial ordinária. O art. 26, I, da Lei Complementar 214/2025 é direto ao dizer que o condomínio edilício não é contribuinte do IBS e da CBS.
A má notícia é que isso tem condição. Condomínio que fatura com antena de operadora, publicidade em elevador ou locação de salão a não condôminos precisa olhar com atenção para um percentual específico.
A regra dos 80%
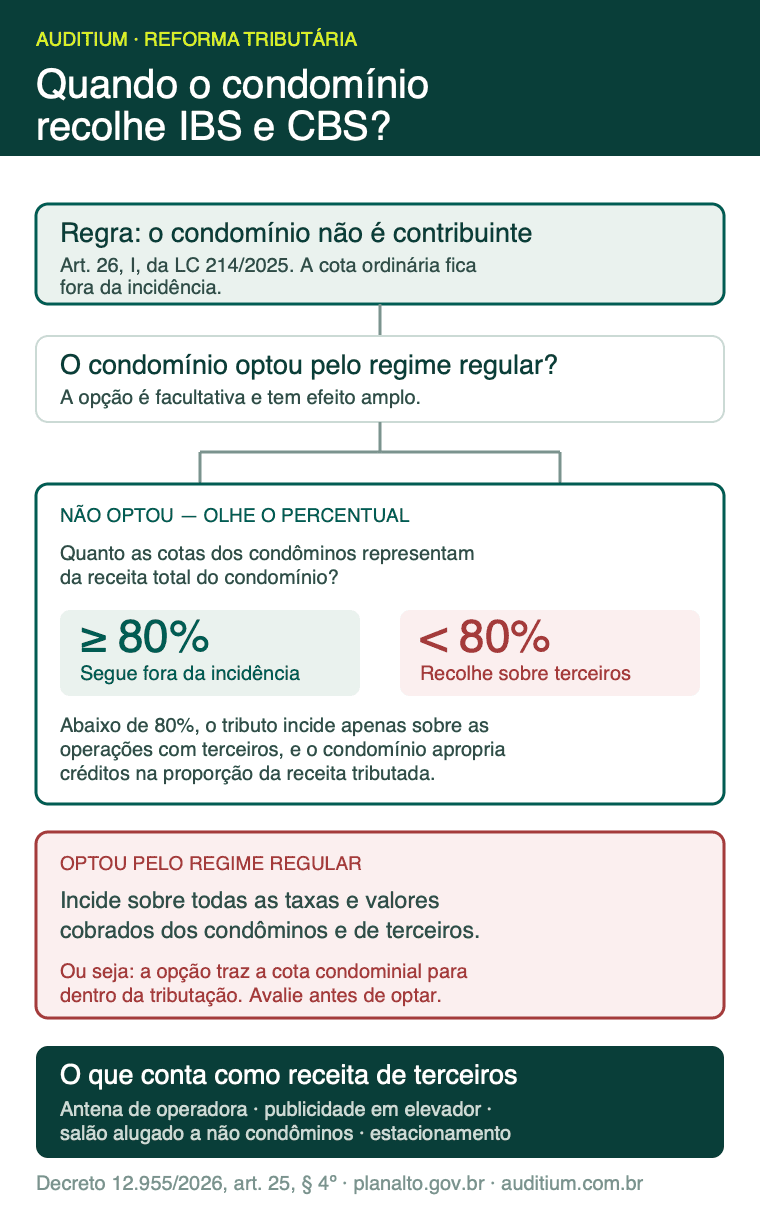
Está no art. 25, § 4º, do Decreto 12.955/2026, o Regulamento da CBS. O dispositivo separa duas situações.
Se o condomínio optar pelo regime regular, a CBS incide sobre todas as taxas e demais valores cobrados dos condôminos e de terceiros. Ou seja: a opção traz a cota condominial para dentro da tributação.
Se não optar, e desde que as taxas e demais valores cobrados dos condôminos representem menos de 80% da receita total, o condomínio fica sujeito à CBS sobre as operações com bens e serviços que realizar, apropriando créditos na proporção da receita tributada.
A leitura prática para o síndico: se a arrecadação de cotas é igual ou superior a 80% da receita total e o condomínio não faz a opção, ele permanece fora da incidência. O risco aparece quando a receita de terceiros ultrapassa 20% do total.
Que receitas contam como de terceiros
- aluguel de espaço em telhado ou fachada para antena de operadora;
- publicidade em elevadores, halls e áreas comuns;
- locação do salão de festas ou de quadra para não condôminos;
- cessão de espaço para lavanderia, vending machine ou prestador;
- estacionamento rotativo aberto ao público.
Em condomínio residencial comum, essas receitas raramente chegam a 20% do total. Em condomínio comercial, em prédio com fachada valiosa para mídia ou em empreendimento com muitas antenas, a conta muda — e precisa ser feita, não presumida.
Optar pelo regime regular quase nunca compensa
A opção existe e pode fazer sentido em situações específicas, quando o condomínio tem volume relevante de despesas tributadas e conseguiria aproveitar créditos. Mas o preço é alto: passa a incidir tributo sobre a cota condominial, que é a maior parte da receita.
Antes de considerar a opção, duas verificações: o impacto real no valor da cota, que afeta todos os condôminos, e o que a convenção exige para uma decisão dessa natureza. Decisão tributária com efeito sobre o rateio dificilmente é matéria de alçada exclusiva do síndico.
O que o condomínio deveria fazer em 2026
2026 é ano de teste: a CBS está em 0,9% e o IBS estadual em 0,1%, e pelo art. 348 da LC 214/2025 o valor recolhido é compensado ou ressarcido. É a janela para organizar sem custo relevante.
- Levantar a composição da receita dos últimos doze meses, separando cotas de receitas de terceiros, e calcular o percentual.
- Revisar os contratos de antena, publicidade e cessão de espaço, verificando prazo, valor e quem assume eventual tributo.
- Checar a emissão de documento fiscal nas operações com terceiros, que é onde a maioria dos condomínios não tem rotina.
- Levar o tema à assembleia quando a receita de terceiros for relevante, com número na mão.
Onde isso encontra a prestação de contas
Condomínio que arrecada de terceiros já tinha obrigações acessórias antes da reforma, e muitos não as cumpriam por desconhecimento. A nova sistemática torna essa informalidade mais visível, porque exige classificar receita por natureza.
Para o conselho fiscal e para o síndico, a consequência prática é que a contabilidade do condomínio precisa distinguir com clareza o que é cota e o que é receita de terceiro — distinção que muitas administradoras ainda não fazem.
A Auditium realiza auditoria condominial em Brasília, incluindo o exame da composição das receitas e dos contratos com terceiros. Para preparar a documentação, veja o checklist de documentos para auditoria condominial.
Referências: Lei Complementar 214/2025, arts. 26 e 348, e Decreto 12.955/2026, art. 25, § 4º. A matéria vem sendo alterada; confirme a redação vigente.