A auditoria de estoques em agroindústrias exige relacionar quantidade, condição, titularidade e valor contábil. Uma contagem pode indicar que o produto está no armazém, mas não explica, sozinha, a quem ele pertence, se está em condições de venda ou se o custo registrado é adequado.
Para preparar o trabalho, a administração precisa organizar o fluxo entre recebimento, armazenagem, transformação e expedição. O artigo apresenta pontos de atenção e exemplos hipotéticos; os procedimentos efetivos dependem da finalidade contratada e dos riscos avaliados.
Auditoria e inventário físico são a mesma coisa?
Não. O inventário é uma atividade de levantamento das quantidades, sob responsabilidade da entidade. Na auditoria de demonstrações contábeis, a NBC TA 501 prevê, para estoques relevantes, acompanhamento da contagem física, salvo quando impraticável, e procedimentos sobre os registros finais. Condições específicas podem exigir procedimentos alternativos e afetar o relatório.
Quem deseja apenas verificações previamente definidas deve avaliar outro enquadramento, como PPA. A escolha precisa estar clara antes de se anunciar uma “auditoria de estoque”.
Onde termina a atividade agrícola e começa o estoque industrial?
O CPC 29 diferencia o ativo biológico do produto agrícola no ponto da colheita. Após esse ponto, aplica-se o CPC 16 ou outro pronunciamento pertinente. O processamento posterior, como transformar matéria-prima em produto industrializado, requer identificar corretamente a etapa e a norma aplicável.
Por isso, não é adequado aplicar uma única regra de avaliação a todos os itens de uma operação integrada. A política contábil deve considerar a natureza dos bens e as exceções de alcance e mensuração previstas nas normas.
Seis pontos para discutir no planejamento
1. Localização e titularidade
Organize uma relação por unidade, armazém e terceiro responsável. Produtos depositados em instalações externas e bens de terceiros nas dependências da empresa precisam estar identificados. Contratos e relatórios de guarda ajudam a preparar as verificações.
2. Unidades de medida e qualidade
Toneladas, sacas e unidades exigem critérios de conversão consistentes. Umidade, impurezas e classificação podem influenciar os relatórios operacionais. Antes da contagem, identifique como esses dados são medidos, registrados e revisados, evitando ajustes sem memória de cálculo.
3. Movimentações próximas ao fechamento
Recebimentos e expedições perto da data-base merecem organização específica. Separe documentos de entrada, saída, transporte e transferência. A análise precisa distinguir a data do documento da ocorrência que determina o reconhecimento contábil.
4. Rendimento e perdas na transformação
Relatórios de produção permitem comparar entradas de matéria-prima, saídas e perdas. Variações podem decorrer de causas operacionais legítimas. Uma diferença não comprova desvio: é necessário buscar explicações, registros e responsáveis pela revisão.
5. Custos e recuperabilidade
O CPC 16 (R1) estabelece, como regra geral, o menor entre custo e valor realizável líquido. Este último considera a venda estimada, deduzidos custos de conclusão e gastos necessários à venda. A norma também disciplina custos de transformação e exclui desperdícios anormais do custo do estoque. Há exceções específicas, inclusive para certas atividades agrícolas e operadores de commodities.
6. Ajustes manuais no sistema
Relacione alterações de quantidade, custo e localização realizadas após o inventário. A preparação deve mostrar justificativa, documento de suporte e aprovação. A rastreabilidade facilita investigar diferenças entre relatório físico e contabilidade.
Exemplo ilustrativo: quantidade correta, valor inadequado
Considere um lote fisicamente existente que teve sua condição comercial deteriorada. A conferência da quantidade não resolve a avaliação do valor. A equipe precisa obter elementos sobre condição, possibilidade de venda e gastos envolvidos. Esse caso é hipotético e não representa um diagnóstico ou uma recomendação contábil para entidade específica.
Checklist antes da data do inventário
- Definir responsáveis e instruções de contagem.
- Mapear unidades, produtos, lotes e bens de terceiros.
- Identificar áreas de acesso restrito e requisitos de segurança.
- Organizar movimentações durante a contagem e recontagens.
- Disponibilizar registros de custos, qualidade e produção.
- Conciliar o inventário final com os registros contábeis.
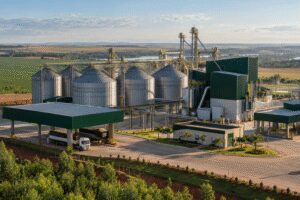
Em silos e áreas industriais, o planejamento deve respeitar procedimentos de segurança. Não se deve improvisar acesso a espaços confinados para cumprir uma contagem. Necessidades de especialistas e limitações de acesso precisam ser discutidas previamente.
Perguntas frequentes
Fotografias substituem a evidência de auditoria?
Não por si só. Elas podem apoiar a documentação, mas não demonstram integralmente quantidade, titularidade e avaliação.
Uma diferença de estoque indica fraude?
Não necessariamente. Conversões, registros em datas distintas e falhas de integração são hipóteses a examinar. Conclusões dependem de evidências.
Planeje o trabalho com antecedência
Conheça a atuação da Auditium em auditoria para agroindústrias e em controles internos. Informe período, locais de armazenagem e finalidade para avaliar o escopo e a logística das diligências.
Converse com a Auditium sobre sua operação.
Referências técnicas
- CFC: NBC TA 501, disponível no catálogo de normas de auditoria.
- CPC: CPC 16 (R1) — Estoques; CPC 29 — Ativo Biológico e Produto Agrícola.